

Cổ phiếu bất động sản vẫn chờ tín hiệu để tạo đáy
Báo cáo mới đây của Trung tâm Nghiên cứu Chứng khoán Techcombank (TCBS Research) cho thấy, đến ngày 13/10/2026, chỉ số cổ phiếu bất động sản do đơn vị này xây dựng đã giảm 39,3% so với đỉnh tháng 8/2025. Tính từ đầu năm, mức giảm là 30,7%, trong khi VN-Index giảm 3,6%.
Lãi suất gợi mở vùng đáy
Báo cáo mới đây của Trung tâm Nghiên cứu Chứng khoán Techcombank (TCBS Research) cho thấy, đến ngày 13/10/2026, chỉ số cổ phiếu bất động sản do đơn vị này xây dựng đã giảm 39,3% so với đỉnh tháng 8/2025. Tính từ đầu năm, mức giảm là 30,7%, trong khi VN-Index giảm 3,6%.
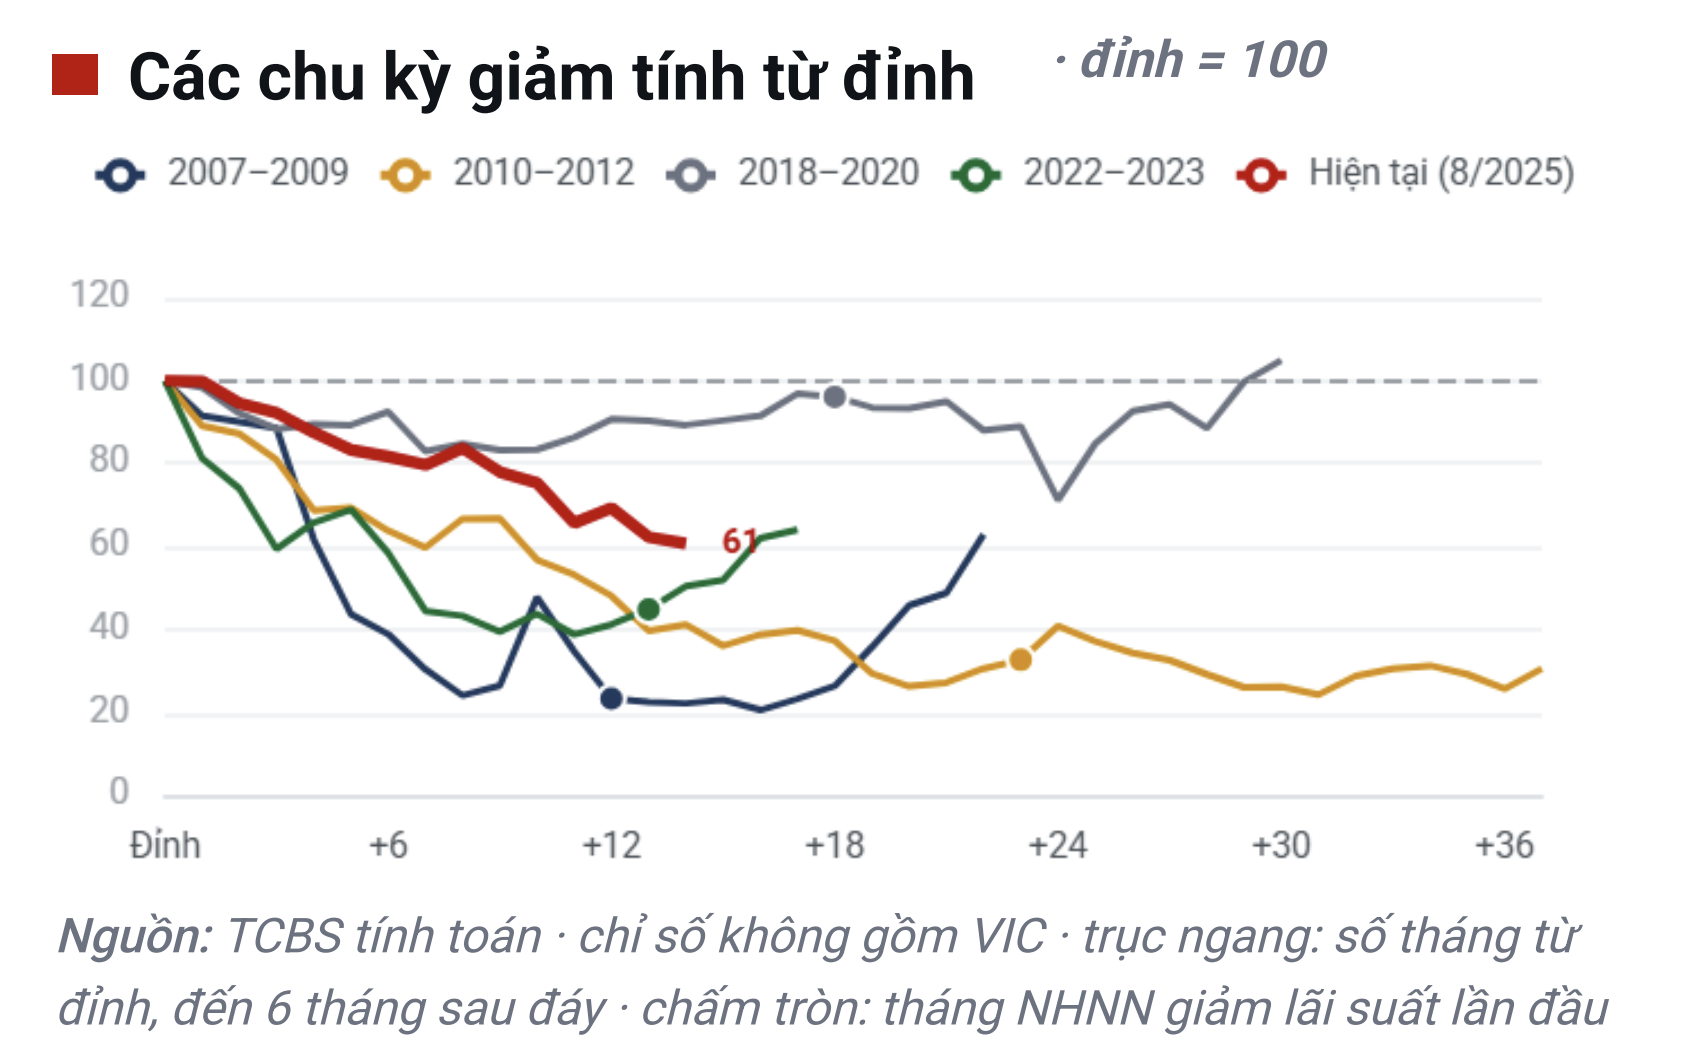
Sau 14 tháng đi xuống, câu hỏi được đặt ra là nhóm cổ phiếu này còn cách vùng đáy bao xa. Nhìn lại các chu kỳ trước, TCBS cho rằng một tín hiệu cần theo dõi là thời điểm lãi suất trong nước ngừng tăng và bắt đầu hạ nhiệt. Tuy nhiên, giữa tín hiệu chính sách và diễn biến giá cổ phiếu thường có độ trễ.
Cụ thể, qua 4 chu kỳ giảm lớn kể từ năm 2007, các đáy chính của chỉ số nằm trong khoảng hai tháng trước đến tám tháng sau lần giảm lãi suất tái cấp vốn đầu tiên của Ngân hàng Nhà nước. Trong ba chu kỳ, cổ phiếu vẫn giảm thêm 12-26% sau lần điều chỉnh này. Điều đó cho thấy, lãi suất giảm có thể mở ra kỳ vọng phục hồi, song chưa đủ để xác định ngay thời điểm giá cổ phiếu ngừng đi xuống.
Giai đoạn 2008-2009 là một ví dụ. Tháng 6/2008, nhóm cổ phiếu bất động sản xuất hiện nhịp hồi gần 98%, nhưng sau đó tiếp tục giảm và xuyên qua vùng đáy cũ. Phải đến tháng 2/2009, khoảng bốn tháng sau lần giảm lãi suất tái cấp vốn đầu tiên, chỉ số mới hình thành đáy của chu kỳ.
Tình huống tương tự xuất hiện trong giai đoạn 2011-2012. Sau vùng giá thấp tháng 12/2011, chỉ số tăng khoảng 55% rồi quay đầu. Đáy tiếp theo hình thành vào tháng 11/2012, tám tháng sau khi Ngân hàng Nhà nước bắt đầu giảm lãi suất tái cấp vốn, trong bối cảnh nợ xấu và tình trạng đóng băng của thị trường nhà ở còn kéo dài.
Đến chu kỳ 2019-2020, diễn biến lại chịu thêm tác động của dịch bệnh. Dù lãi suất đã được điều chỉnh giảm từ tháng 9/2019, chỉ số cổ phiếu bất động sản vẫn mất thêm khoảng 26% trước khi tạo đáy vào tháng 3/2020.
Ở chiều ngược lại, thị trường có lúc chuyển động sớm hơn chính sách. Trong chu kỳ 2022-2023, chỉ số tạo đáy tháng 2/2023, trước khoảng hai tháng so với lần giảm lãi suất tái cấp vốn đầu tiên vào tháng 4/2023.
Những diễn biến trên cho thấy hành trình tạo đáy có thể đi qua nhiều nhịp hồi và điều chỉnh. Một đợt tăng mạnh sau thời gian giảm sâu vẫn cần được kiểm chứng bằng sự cải thiện của môi trường vốn và hoạt động doanh nghiệp.
Chờ chi phí vốn hạ nhiệt, nhìn thêm dòng tiền bán hàng
Trong chu kỳ hiện tại, báo cáo TCBS ghi nhận lãi suất tiền gửi kỳ hạn 12 tháng tại nhóm ngân hàng thương mại nhà nước đã chững lại ở mức 5,9% từ cuối tháng 3/2026. Tuy nhiên, việc lãi suất dừng tăng tại một nhóm ngân hàng chưa đồng nghĩa mặt bằng chi phí vốn đã bước vào xu hướng giảm rõ rệt.
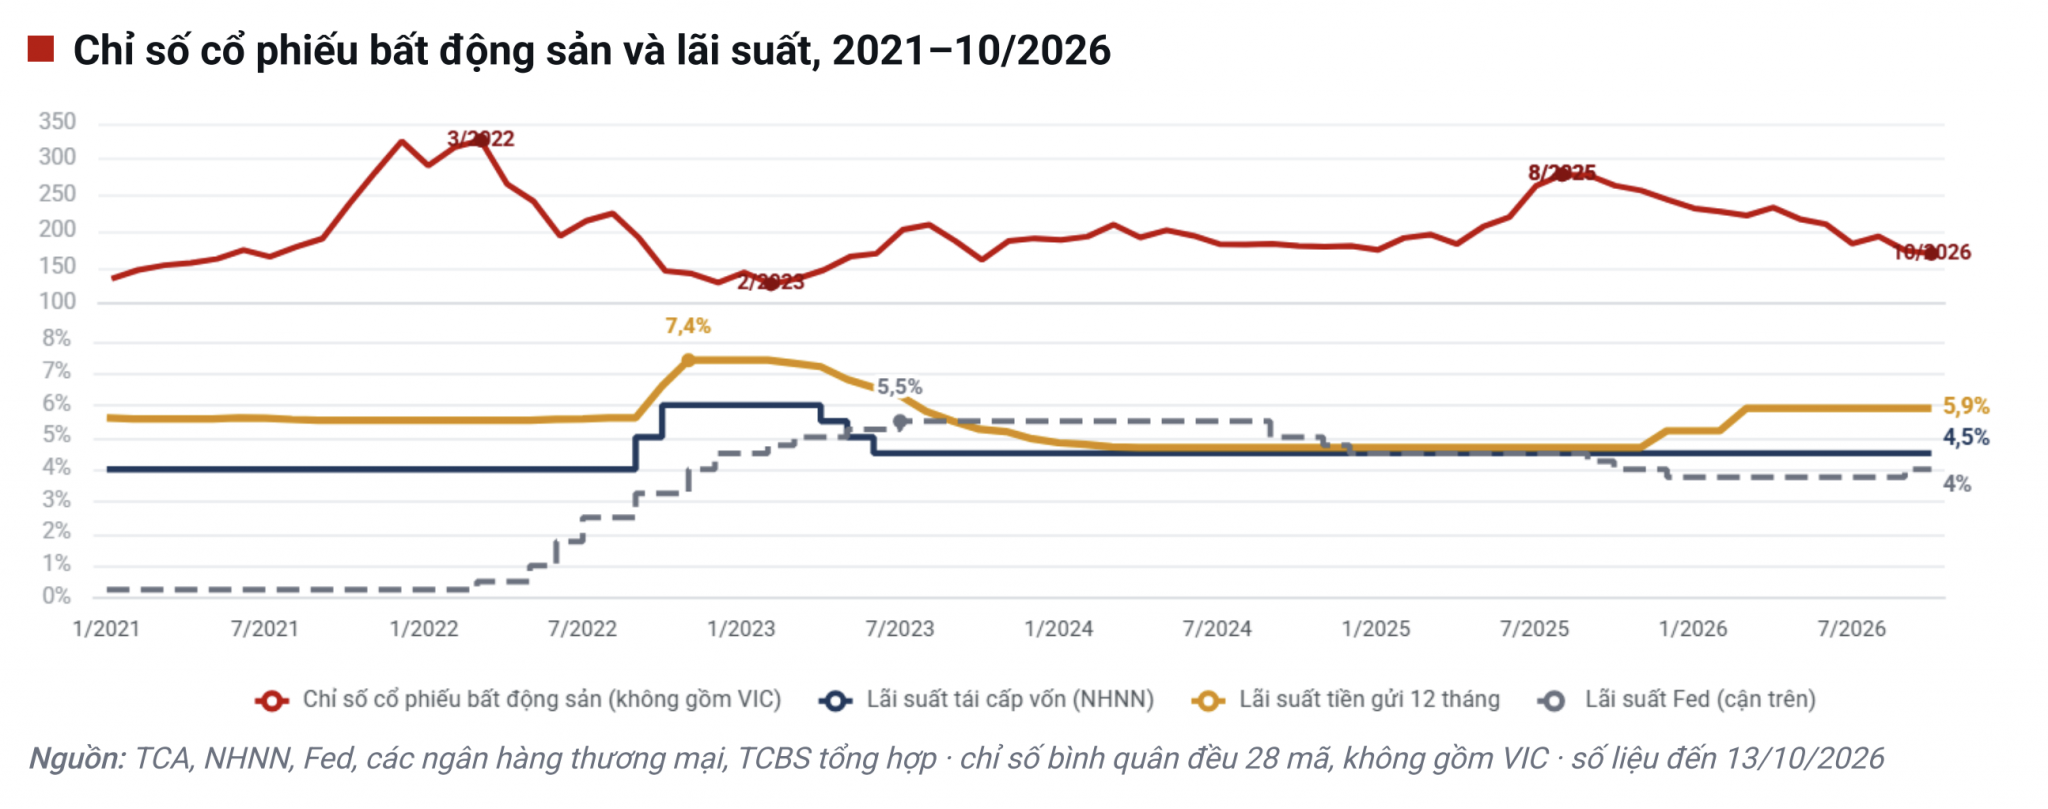
Theo đánh giá của TCBS, áp lực lạm phát và tỷ giá vẫn là những yếu tố cần theo dõi trước khi kỳ vọng một đợt đảo chiều lớn của cổ phiếu bất động sản. Nhóm phân tích cho rằng tín hiệu thuận lợi hơn sẽ xuất hiện khi lãi suất tiền gửi quay đầu giảm, đồng thời sức ép lên điều hành tiền tệ dịu bớt.
Lãi suất có ảnh hưởng đến cả hai phía của thị trường nhà ở. Với doanh nghiệp, chi phí vay tác động đến khả năng triển khai dự án và nghĩa vụ trả nợ. Với người mua, tiền lãi hằng tháng ảnh hưởng trực tiếp đến quyết định xuống tiền. Khi gánh nặng tài chính giảm, điều kiện bán hàng và thu tiền của chủ đầu tư mới có thêm cơ hội cải thiện.
Dù vậy, nguồn cung được khơi thông cũng cần đi cùng sức mua. Trong cập nhật về thị trường bất động sản nửa đầu năm 2026, Công ty Nghiên cứu Ngành và Tư vấn Việt Nam (VIRAC) dẫn số liệu cho thấy nguồn cung nhà ở đạt khoảng 37.300 sản phẩm, tăng 16% so với cùng kỳ. Trong khi đó, lượng hấp thụ sơ cấp khoảng 26.100 sản phẩm, giảm 12%. Hai chiều biến động cho thấy nguồn hàng ra thị trường nhiều hơn nhưng khả năng tiêu thụ chưa theo kịp.
Từ góc nhìn này, việc nhận diện cơ hội ở cổ phiếu bất động sản cần gắn với khả năng chuyển dự án thành doanh số và dòng tiền. Một dự án được tháo gỡ pháp lý sẽ có ý nghĩa rõ hơn với doanh nghiệp khi có thể triển khai, mở bán và thu tiền theo tiến độ.
VIRAC nhận định sự phục hồi đang phân hóa theo nền tảng tài chính và năng lực thực hiện dự án. Doanh nghiệp có quỹ đất tốt, pháp lý hoàn thiện và khả năng triển khai thuận lợi hơn; doanh nghiệp sử dụng đòn bẩy cao hoặc sở hữu dự án thanh khoản thấp vẫn chịu sức ép dòng tiền và chi phí vốn.
Vì thế, mức giảm giá cổ phiếu cần được đặt cạnh những thay đổi bên trong doanh nghiệp. Nợ vay có giảm hay tiếp tục tăng, nguồn tiền bán hàng có cải thiện, dự án có đủ điều kiện triển khai và nghĩa vụ đến hạn được thu xếp ra sao là những câu hỏi cụ thể hơn để đánh giá triển vọng phục hồi.
Trong báo cáo, TCBS đề xuất theo dõi sự đảo chiều của lãi suất tiền gửi cùng diễn biến lạm phát, tỷ giá; đồng thời ưu tiên doanh nghiệp có nợ vay thấp và dòng tiền bán hàng ổn định. Đây cũng là cách tiếp cận thận trọng khi tín hiệu phục hồi của toàn ngành chưa thật sự rõ nét. Ở thời điểm hiện tại, theo đánh giá của TCBS, các tín hiệu vẫn cần được kiểm chứng thêm trước khi xác nhận một vùng đáy rõ nét.
| Hướng tới kỷ niệm 30 năm ngành Chứng khoán xây dựng và phát triển (28/11/1996 - 28/11/2026), ngày 21/10/2026, Tạp chí Kinh tế - Tài chính tổ chức Tọa đàm “30 năm ngành Chứng khoán Việt Nam: Động lực mới, Vị thế mới, Sức bật mới”. Chương trình Tọa đàm quy tụ đại diện cơ quan quản lý, các chuyên gia, thành viên thị trường và doanh nghiệp niêm yết, cùng nhìn lại những dấu ấn phát triển của thị trường chứng khoán Việt Nam sau 30 năm hình thành, đồng thời thảo luận về cơ hội từ nâng hạng thị trường, cải cách thể chế, chuyển đổi số và các giải pháp nâng cao chất lượng, sức cạnh tranh, phát huy vai trò của thị trường chứng khoán trong huy động nguồn vốn trung và dài hạn cho nền kinh tế. Nội dung Tọa đàm sẽ được cập nhật trên các ấn phẩm, chuyên trang điện tử và nền tảng số của Tạp chí Kinh tế - Tài chính. Kính mời quý độc giả quan tâm theo dõi! |