

Lãi gấp ba, cổ phiếu KBC của Kinh Bắc vẫn mất 22%
Theo báo cáo tài chính hợp nhất vừa công bố, quý III Tổng công ty Phát triển Đô thị Kinh Bắc đạt doanh thu thuần 3.187 tỷ đồng, gấp 2,4 lần cùng kỳ. Lợi nhuận sau thuế của cổ đông công ty mẹ đạt 911,3 tỷ đồng, gấp gần ba lần mức 307 tỷ đồng của quý III/2025. Đây là quý lãi cao nhất của doanh nghiệp trong hai năm gần đây. Quý II, Kinh Bắc lãi 7 tỷ đồng.
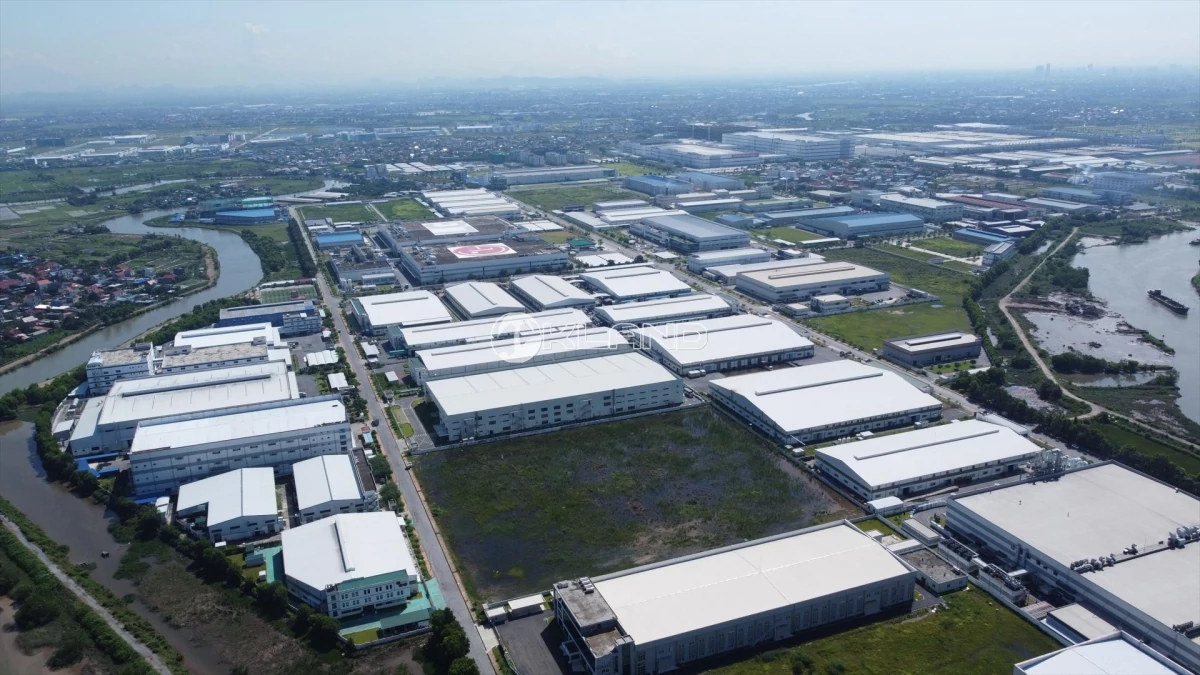 |
| Mảng cho thuê đất khu công nghiệp của Kinh Bắc có biên lãi gộp khoảng 63%, giảm 10,5% còn 3.293 tỷ đồng trong 9 tháng. |
Quý lãi cao nhất trong 2 năm
Theo báo cáo tài chính hợp nhất vừa công bố, quý III Tổng công ty Phát triển Đô thị Kinh Bắc đạt doanh thu thuần 3.187 tỷ đồng, gấp 2,4 lần cùng kỳ. Lợi nhuận sau thuế của cổ đông công ty mẹ đạt 911,3 tỷ đồng, gấp gần ba lần mức 307 tỷ đồng của quý III/2025. Đây là quý lãi cao nhất của doanh nghiệp trong hai năm gần đây. Quý II, Kinh Bắc lãi 7 tỷ đồng.
Doanh thu tăng chủ yếu nhờ mảng cho thuê đất khu công nghiệp. Lũy kế 9 tháng, mảng này mang về 3.293 tỷ đồng, trong khi tổng doanh thu của doanh nghiệp nửa đầu năm khoảng 1.925 tỷ đồng. Điều này cho thấy phần lớn diện tích đất được bàn giao và ghi nhận doanh thu dồn vào quý III.
Trên sàn chứng khoán, cổ phiếu KBC đóng cửa phiên 27/10 ở mức 27.000 đồng, thấp hơn khoảng 22% so với đỉnh 38.000 đồng của phiên 19/1. Vốn hóa thị trường của doanh nghiệp còn khoảng 25.430 tỷ đồng.
Ở mức giá này, KBC giao dịch với hệ số giá trên giá trị sổ sách (P/B) khoảng 0,98 lần, dưới mức bình quân 1,22 lần của 12 quý gần nhất. Hệ số giá trên lợi nhuận (P/E) 4 quý gần nhất khoảng 14,5 lần, giảm từ mức 22,4 lần hồi cuối tháng 8 nhờ lợi nhuận quý III.
Dù vậy, mặt bằng định giá của KBC được các công ty chứng khoán đánh giá chưa hấp dẫn. Lý do là tỷ suất sinh lời trên vốn chủ (ROE) hiện khoảng 7%, thấp hơn mức 10-12% giai đoạn 2022-2023, khi cổ phiếu được giao dịch quanh P/E 12 lần. Các đơn vị này khuyến nghị nhà đầu tư chờ tín hiệu bàn giao đất trong quý IV trước khi giải ngân.
Áp lực về đích quý IV
Dù quý III khởi sắc, kết quả lũy kế vẫn đi lùi. Sau 9 tháng, Kinh Bắc thu về 5.112 tỷ đồng doanh thu, tăng 4%. Lợi nhuận sau thuế đạt 1.197 tỷ đồng, giảm 23%, trong đó phần của cổ đông công ty mẹ là 1.143 tỷ đồng, giảm 24%. Lãi trên mỗi cổ phiếu giảm từ 1.800 đồng xuống 1.213 đồng.
Nguyên nhân đầu tiên là chi phí vốn. Chi phí lãi vay ghi vào kết quả kinh doanh 9 tháng tăng gấp 2,1 lần, lên 919 tỷ đồng. Khoản chi này còn kéo theo thuế. Khoảng 539 tỷ đồng lãi vay vượt ngưỡng 30% EBITDA không được tính là chi phí được trừ, đẩy thuế suất thực tế lên 32%, thay vì mức phổ thông 20%. Vì vậy, lợi nhuận trước thuế giảm 15% nhưng lợi nhuận sau thuế giảm 23%.
Cơ cấu doanh thu 9 tháng cũng thay đổi. Mảng cho thuê đất khu công nghiệp, có biên lãi gộp khoảng 63%, giảm 10,5% xuống 3.293 tỷ đồng. Mảng chuyển nhượng bất động sản tăng 74% lên 1.214 tỷ đồng, với biên lãi gộp khoảng 13%. Tỷ trọng của mảng có biên lãi thấp tăng lên khiến biên lãi gộp chung giảm từ 52% xuống 50,3%.
Lợi nhuận 9 tháng còn được hỗ trợ bởi khoản lãi chuyển nhượng cổ phần 344,6 tỷ đồng, ghi nhận trong doanh thu tài chính. Cùng kỳ năm trước không có khoản này. Nếu loại trừ, lợi nhuận trước thuế 9 tháng giảm khoảng 32% thay vì 15%.
Năm nay, Kinh Bắc đặt kế hoạch doanh thu 10.000 tỷ đồng và lợi nhuận sau thuế 3.000 tỷ đồng, lần lượt tăng gần 50% và 36% so với năm trước. Sau 9 tháng, công ty hoàn thành 51% mục tiêu doanh thu và 40% mục tiêu lợi nhuận.
Để về đích, Kinh Bắc cần thu thêm khoảng 4.900 tỷ đồng doanh thu và lãi khoảng 1.800 tỷ đồng trong quý IV, gần gấp đôi quý vừa qua. Một yếu tố hỗ trợ là khoản khách hàng trả trước tiền thuê đất khu công nghiệp tăng từ 221 tỷ đồng đầu năm lên 719 tỷ đồng cuối tháng 9, gấp hơn ba lần. Khoản tiền này sẽ được ghi nhận thành doanh thu khi doanh nghiệp bàn giao đất. Tuy vậy, quy mô này nhỏ so với phần doanh thu cần bù đắp.
Chi phí vốn cũng tăng dần qua từng quý. Riêng quý III, chi phí lãi vay là 357 tỷ đồng, cao hơn mức bình quân khoảng 281 tỷ đồng mỗi quý của nửa đầu năm. Ngoài ra, doanh nghiệp dự kiến chia cổ tức tiền mặt 20%, tương đương khoảng 1.880 tỷ đồng, trong khi tiền và tương đương tiền cuối tháng 9 còn 5.144 tỷ đồng, giảm từ 8.369 tỷ đồng đầu năm.
Đến cuối tháng 9, tổng nợ vay của Kinh Bắc lên 33.824 tỷ đồng, tăng 18% so với đầu năm. Ngoài phần lãi vay ghi vào chi phí, doanh nghiệp còn vốn hóa 1.573 tỷ đồng vào giá trị dự án. Tiền lãi thực trả trong 9 tháng là 2.252 tỷ đồng.
Hàng tồn kho tăng 31%, lên 35.415 tỷ đồng, chiếm 46% tổng tài sản. Riêng khu đô thị Tràng Cát (Hải Phòng) chiếm 18.354 tỷ đồng, hơn một nửa tồn kho, và chưa tạo ra doanh thu. Dòng tiền kinh doanh 9 tháng âm 7.266 tỷ đồng, chủ yếu được bù bằng vay mới. Riêng quý III, dòng tiền này âm 30 tỷ đồng, mức thấp nhất trong 9 quý.