

Hoàn tiền khi sử dụng thẻ tín dụng: Chi tiêu như thế nào là đúng cách?
Quẹt thẻ đều đặn cả tháng nhưng đến kỳ sao kê, khoản tiền hoàn về chỉ vỏn vẹn vài chục nghìn đồng khiến nhiều người cho rằng tính năng hoàn tiền phức tạp và không hời như quảng cáo. Thực tế, vấn đề nằm ở việc thói quen chi tiêu chưa "khớp" với danh mục ưu đãi. Chỉ cần điều chỉnh một chút, những khoản chi hằng ngày như tiền siêu thị, điện nước hay bữa trưa giao tận nơi hoàn toàn có thể trở thành khoản tiết kiệm đều đặn mỗi tháng.
Bản chất của thẻ tín dụng hoàn tiền: "Lợi nhiều hơn hại" nếu dùng đúng cách
Hoàn tiền (cashback) là tính năng trả lại cho chủ thẻ một tỷ lệ phần trăm trên giá trị các giao dịch hợp lệ, phổ biến từ 0,5% đến 10% tùy danh mục. Tiền hoàn thường được ghi nhận vào tài khoản thẻ sau mỗi kỳ sao kê để bù trừ trực tiếp vào dư nợ nên rất dễ theo dõi.
Lợi ích nổi bật của hoàn tiền là nó đến từ các khoản cần thiết chi tiêu mỗi tháng. Người dùng không cần tốn thêm tiền, chỉ cần chuyển từ tiền mặt hay chuyển khoản sang thanh toán bằng thẻ.
Ngoài ra, thời gian miễn lãi lên đến 45 ngày còn mang lại lợi thế lớn về quản lý dòng tiền. Cơ chế "chi trước, trả sau" này giúp bạn giữ lại tiền mặt sẵn có để chủ động xoay sở các chi phí khác, giải tỏa áp lực tài chính cho người đi làm, nhất là vào thời điểm cuối tháng khi chưa kịp nhận lương.
Tiền hoàn được bù trừ trực tiếp vào dư nợ kỳ sao kê, rất dễ theo dõi
4 quy tắc vàng để nhận hoàn tiền nhiều nhất từ thói quen hằng ngày
Hoàn tiền nhiều hay ít không phụ thuộc vào số tiền tiêu, mà nằm ở việc bạn tiêu đúng danh mục ưu đãi hay chưa. Dưới đây là nguyên tắc bạn cần quan tâm để đảm bảo được hoàn tiền mỗi tháng.
Rà soát thói quen để chọn dòng thẻ có danh mục khớp với nhu cầu
Hãy xem lại sao kê 2-3 tháng gần nhất để biết tiền đang tập trung ở đâu: siêu thị, sàn thương mại điện tử hay ăn uống? Nhóm chi lớn nhất chính là nhóm cần ưu tiên mức hoàn cao nhất.
Một chiếc thẻ ưu đãi du lịch sẽ khó phát huy giá trị nếu bạn chủ yếu đi siêu thị. Để giải quyết bài toán này, nhiều đơn vị tài chính hiện nay đã phát triển dòng thẻ tín dụng thế hệ mới, cho phép chủ thẻ chủ động chọn và thay đổi danh mục hoàn tiền theo nhu cầu thực tế từng thời điểm. Chẳng hạn với thẻ tín dụng Home Credit, người dùng có thể linh hoạt chọn 1 trong 5 gói hoàn tiền lên đến 10% (Gia Đình, Sống Số, Tận Hưởng, Thiết Yếu, Tiêu Chuẩn) và dễ dàng đổi gói hằng tháng ngay trên ứng dụng.
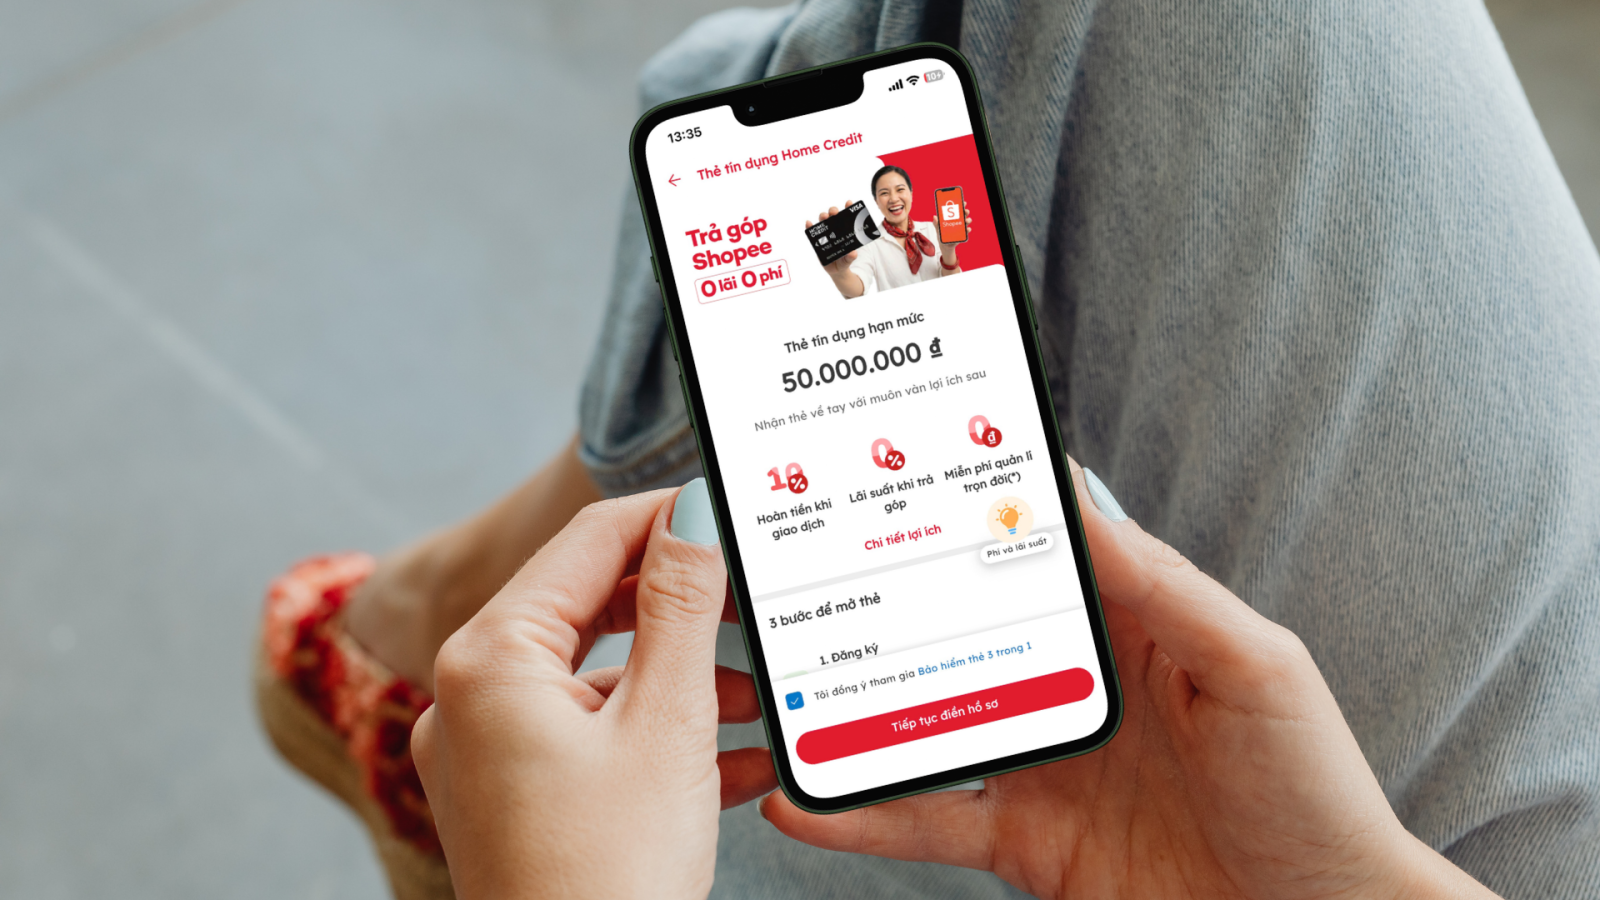
Lựa chọn thẻ tín dụng online phù hợp với nhu cầu chi tiêu để nhận mức hoàn tiền tốt nhất
Gom các khoản chi cố định về một đầu mối và nắm rõ trần hoàn tiền
Chuyển các khoản chi cố định như điện, nước, internet, siêu thị sang thanh toán thẻ giúp tích lũy tiền hoàn nhanh hơn và dễ quản lý tài chính.
Đồng thời, cần nắm rõ mức trần hoàn tiền của từng danh mục. Khi một nhóm chi tiêu đã đạt mức hoàn tối đa trong tháng, hãy ưu tiên dùng thẻ cho các nhóm khác.
Ví dụ minh họa: Khi sử dụng thẻ tín dụng Home Credit với gói hoàn 10% cho giao đồ ăn (mức trần hoàn 100.000đ/tháng), bạn chỉ cần chi 1.000.000đ/tháng là nhận trọn 100.000đ tiền hoàn (tương đương 1.200.000đ/năm). Đặc biệt, nếu duy trì từ 5 giao dịch hoặc tổng chi tiêu từ 3 triệu đồng/tháng, bạn còn được miễn phí duy trì thẻ (39.000đ/tháng), giúp giữ trọn vẹn khoản tiền tiết kiệm này.
Áp dụng công thức "ưu đãi chồng ưu đãi"
Tiền hoàn từ thẻ có thể cộng dồn với mã giảm giá của sàn thương mại điện tử hoặc voucher cửa hàng. Ví dụ, đơn 300.000đ áp mã giảm 50.000đ, phần còn lại thanh toán bằng thẻ hoàn 10% sẽ giúp tiết kiệm thêm 25.000đ. Các dịp mua sắm lớn như 11/11, 12/12 hay sắm Tết là thời điểm công thức này phát huy hiệu quả cao nhất.
Dành một phút kiểm tra sao kê mỗi tháng
Thói quen này giúp bạn đảm bảo tiền hoàn được ghi nhận chính xác, đồng thời nhận biết các giao dịch không thuộc danh mục ưu đãi (như rút tiền mặt, nạp ví điện tử) để điều chỉnh hằng tháng và kiểm soát rủi ro tài khoản chi tiêu quá mức.
Cảnh báo tiêu dùng: Tránh bẫy "săn" hoàn tiền quá đà
Hoàn tiền là phần thưởng cho chi tiêu thông minh, không phải lý do để mua sắm nhiều hơn. Tâm lý "quẹt thêm cho đủ mức hoàn" rất dễ làm ngân sách vượt kiểm soát.
Người dùng nên giữ vững hai nguyên tắc: chỉ chi tiêu theo nhu cầu thực tế và luôn thanh toán dư nợ đúng hạn để tránh phát sinh lãi suất. Có như vậy, tiền hoàn nhận về mới thực sự là khoản "lời".
Để dùng thẻ hiệu quả, người dùng có thể tham khảo thêm kiến thức quản lý dòng tiền và mẹo dùng thẻ an toàn tại Cẩm nang tài chính Home Credit.
Kết luận
Tình trạng quẹt thẻ cả tháng nhưng tiền hoàn về "chẳng đáng bao nhiêu" sẽ không còn là vấn đề nếu bạn biết cách tối ưu danh mục ưu đãi. Thay vì chi tiêu tính toán phức tạp, việc lựa chọn dòng thẻ linh hoạt chuyển đổi danh mục theo đúng nhu cầu thực tế chính là giải pháp giúp bạn nhận trọn tiền hoàn. Hãy chủ động quản lý dòng tiền để mỗi lần quẹt thẻ đều trở thành một khoản tiết kiệm thiết thực cho bản thân và gia đình.